Крым собирает налогов больше запланированного, но на 70% зависит от дотаций из Москвы
14:55
11.11
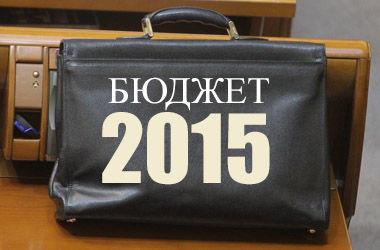
Крым собирает налогов больше запланированного, но на 70% зависит от дотаций из Москвы За первые три квартала текущего года плановые показатели по налоговым и неналоговым поступлениям в бюджет Крыма перевыполнены на 5,5%. Общие доходы составили 16,7 млрд рублей, что составляет 77,5% от годового плана. Такую информацию озвучил министр финансов Республики Крым Владимир Левандовский в ходе Отчёта об исполнении бюджета Республики Крым за 9 месяцев 2015 года, представленного в рамках заседания Совета министров Республики Крым. Вместе с тем, Республика по-прежнему более чем на 70% финансируется из федерального бюджета РФ. «По словам министра, из федерального бюджета в бюджет Республики Крым за 9 месяцев т.г. поступили дотации, субвенции и иные межбюджетные трансферты в сумме 40,5 млрд. руб., что составляет 70,8 % от общего объема доходов бюджета Республики Крым», — сообщает пресс-служба Министерства финансов РК. Левандовский проинформировал также, что наибольший доход в республиканскую казну принесли налог на доходы физических лиц (8,2 млрд рублей), налог на прибыль (4,4 млрд рублей) и акциз (1,7 млрд рублей). В сообщении пресс-службы Минфина отмечается, что из запланированных общих годовых расходов республиканского бюджета (115,8 млрд рублей) за девять месяцев потрачено менее половины. «В части расходов бюджет Республики Крым исполнен на 49,3% от годового планового показателя, что составило 57,0 млрд. рублей (без учета ФЦП – на 56,7%). Бюджет 2015 года по функциональной структуре является социально ориентированным, направленным на развитие национальной экономики, образования и здравоохранения», — сказано в сообщении. По данным Минфина, на национальную экономику направлено почти 40% бюджетных средств, на образование, здравоохранение и социальную политику – соответственно 19, 16 и 13 процентов. Подписывайтесь на Кафу в Facebook, страницу ВКонтакте и группу в Одноклассниках. А также на канал Youtube и Telegram. Новости по теме
Комментарии (3):
Эта новость опубликована больше недели назад. Комментарии отключены.
|
|



ВНИМАНИЕ! Частичное или полное воспроизведение, размещенных на сайте kafanews.com, текстовых и фотографических материалов приветствуется при условии активной, не закрытой для индексации поисковиками гиперссылки на https://kafanews.com
На настоящем ресурсе может присутствовать материал 18+
Администрация сайта не несет ответственность за комментарии, оставляемые пользователями на сайте, а также за характер рекламных материалов от сторонних рекламных систем (Google, Яндекс и др.).